Domain kalkdünger.de kaufen?
Wir ziehen mit dem Projekt
kalkdünger.de um.
Sind Sie am Kauf der Domain
kalkdünger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kalkdünger.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Lapouge-Déjean, Brigitte: Pflanzenschutz- und DüngemittelPflanzenschutz- und Düngemittel , Nur Natur-Pur im Garten Natürliches Gärtnern setzt Pflanzenschutz- und Düngemittel aus natürlichen Quellen voraus. Beides kann aus verschiedenen Gartenpflanzen, aber auch aus "Abfallprodukten" des eigenen Haushalts gewonnen werden. Für das Gärtnern mit dem grünen Daumen empfehlen sich neben Jauchen aus Brennnessel, Beinwell & Co. auch andere Pflanzenextrakte, wie selbst hergestellte ätherische Öle, die im Pflanzenschutz wahre Wunder wirken. Daneben helfen eine Reihe von Hausmitteln bei der Bewältigung von Gartenproblemen ohne Chemie: Bier, Soda, Waschnüsse und Schmierseife ebenso wie Asche, Kuhfladen oder Kaffeesatz. Auch zu dem zielgerichteten Einsatz von Tonerde und Kalk, ja sogar von Kernseife und Urin leitet dieses Buch über das "Gärtnern ohne Gift" an. Reich bebilderte Schritt-für-Schritt-Anleitungen stellen sicher, dass die selbst erzeugten Pflanzenschutz- und Düngemittel zu Blütenpracht und reicher Ernte führen. Die Autoren: Brigitte Lapouge-Déjean ist selbst Gärtnerin und hat bereits viele Bücher und Artikel zum biologischen Gartenbau verfasst. Serge Lapouge steuert dazu das sehenswerte Bildmaterial bei. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20150210, Produktform: Kartoniert, Autoren: Lapouge-Déjean, Brigitte~Lapouge, Serge, Seitenzahl/Blattzahl: 119, Abbildungen: zahlreiche Farbabbildungen, Keyword: Bio Garten Handbuch; Bio Garten Praxis; Brennnesseljauche; Düngemittel; Düngemittel im Biogarten; Düngemittel im Garten; Düngen; Gartentipps; Gärtnern ohne Gift; Handbuch Bio Garten; Hausmittel im Garten; Pflanzenextrakte; Pflanzenjauchen; biologische Pflanzenstärkungsmittel; natürliche Düngemittel; natürliche Schädlingsbekämpfung; natürlicher Pflanzenschutz; ohne Chemie gärtnern; ohne Gift düngen; ätherische Öle; ökologisch Gärtnern, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Pflanze / Pflanzenschutz~Pflanzenschutz, Thema: Verstehen, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 216, Breite: 212, Höhe: 17, Gewicht: 511, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
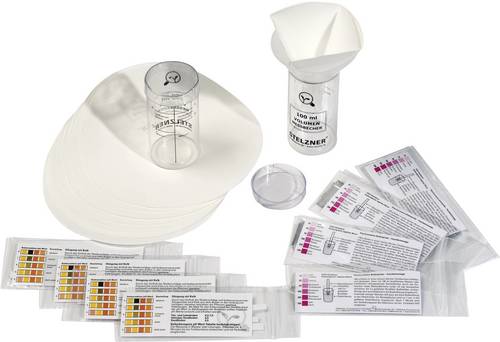
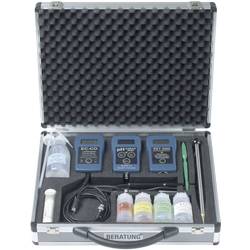
Stelzner 1010 Bodenanalyse-Set Düngung, Leitfähigkeit, pH-WertDer Kombinationskoffer Typ X besteht aus drei Einzelgeräten: dem PET 2000 zur Messung der Aktivität (in g Salz/l) im Boden, dem pH AGRAR 2000 zur Messung des pH-Wertes im Boden oder in Flüssigkeit und dem EC 2000 zur Messung der Leitfähigkeit in Flüssigkeit.1579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lapouge-Déjean, Brigitte: Pflanzenschutz- und DüngemittelPflanzenschutz- und Düngemittel , Nur Natur-Pur im Garten Natürliches Gärtnern setzt Pflanzenschutz- und Düngemittel aus natürlichen Quellen voraus. Beides kann aus verschiedenen Gartenpflanzen, aber auch aus "Abfallprodukten" des eigenen Haushalts gewonnen werden. Für das Gärtnern mit dem grünen Daumen empfehlen sich neben Jauchen aus Brennnessel, Beinwell & Co. auch andere Pflanzenextrakte, wie selbst hergestellte ätherische Öle, die im Pflanzenschutz wahre Wunder wirken. Daneben helfen eine Reihe von Hausmitteln bei der Bewältigung von Gartenproblemen ohne Chemie: Bier, Soda, Waschnüsse und Schmierseife ebenso wie Asche, Kuhfladen oder Kaffeesatz. Auch zu dem zielgerichteten Einsatz von Tonerde und Kalk, ja sogar von Kernseife und Urin leitet dieses Buch über das "Gärtnern ohne Gift" an. Reich bebilderte Schritt-für-Schritt-Anleitungen stellen sicher, dass die selbst erzeugten Pflanzenschutz- und Düngemittel zu Blütenpracht und reicher Ernte führen. Die Autoren: Brigitte Lapouge-Déjean ist selbst Gärtnerin und hat bereits viele Bücher und Artikel zum biologischen Gartenbau verfasst. Serge Lapouge steuert dazu das sehenswerte Bildmaterial bei. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20150210, Produktform: Kartoniert, Autoren: Lapouge-Déjean, Brigitte~Lapouge, Serge, Seitenzahl/Blattzahl: 119, Abbildungen: zahlreiche Farbabbildungen, Keyword: Bio Garten Handbuch; Bio Garten Praxis; Brennnesseljauche; Düngemittel; Düngemittel im Biogarten; Düngemittel im Garten; Düngen; Gartentipps; Gärtnern ohne Gift; Handbuch Bio Garten; Hausmittel im Garten; Pflanzenextrakte; Pflanzenjauchen; biologische Pflanzenstärkungsmittel; natürliche Düngemittel; natürliche Schädlingsbekämpfung; natürlicher Pflanzenschutz; ohne Chemie gärtnern; ohne Gift düngen; ätherische Öle; ökologisch Gärtnern, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Pflanze / Pflanzenschutz~Pflanzenschutz, Thema: Verstehen, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 216, Breite: 212, Höhe: 17, Gewicht: 511, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Stelzner 1010 Bodenanalyse-Set Düngung, Leitfähigkeit, pH-WertDer Kombinationskoffer Typ X besteht aus drei Einzelgeräten: dem PET 2000 zur Messung der Aktivität (in g Salz/l) im Boden, dem pH AGRAR 2000 zur Messung des pH-Wertes im Boden oder in Flüssigkeit und dem EC 2000 zur Messung der Leitfähigkeit in Flüssigkeit.1579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
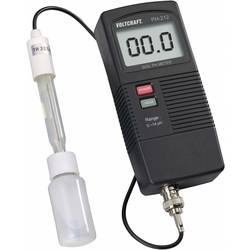
VOLTCRAFT PH-212 Bodenanalyse-Set kalibriert (ISO) pH-Wert PH-212-ISODas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.323,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.